Venture Capital: como comparar duas propostas além do valuation
Saiba como comparar propostas de venture capital além do valuation, avaliando governança, diluição e cláusulas que afetam o controle e o retorno dos fundadores.
Venture Capital é uma modalidade de investimento em que fundos especializados aportam capital em empresas com alto potencial de crescimento em troca de participação societária. Quando uma startup recebe duas propostas de venture capital pelo mesmo valor, a tendência é comparar os valuations e parar por aí. Esse é exatamente o erro que pode custar caro.
Duas propostas com o mesmo cheque podem esconder condições completamente diferentes de controle, liquidez e distribuição de resultados. Entender o que está por trás dos números é o que separa uma decisão estratégica de uma armadilha bem embrulhada.
O que um term sheet realmente diz
O term sheet é o documento que resume as condições de um aporte de venture capital antes do contrato definitivo. Ele não é um simples acordo de intenção: é o mapa das regras que vão reger a relação entre fundadores e investidores pelos próximos anos.
As cláusulas mais relevantes raramente estão nos títulos. Elas aparecem em termos como drag-along, tag-along, pro-rata, liquidation preference e direitos de veto. Cada um desses mecanismos altera, de forma prática, quem decide, quem recebe primeiro e quem pode bloquear uma venda.
Valuation alto não significa condição melhor
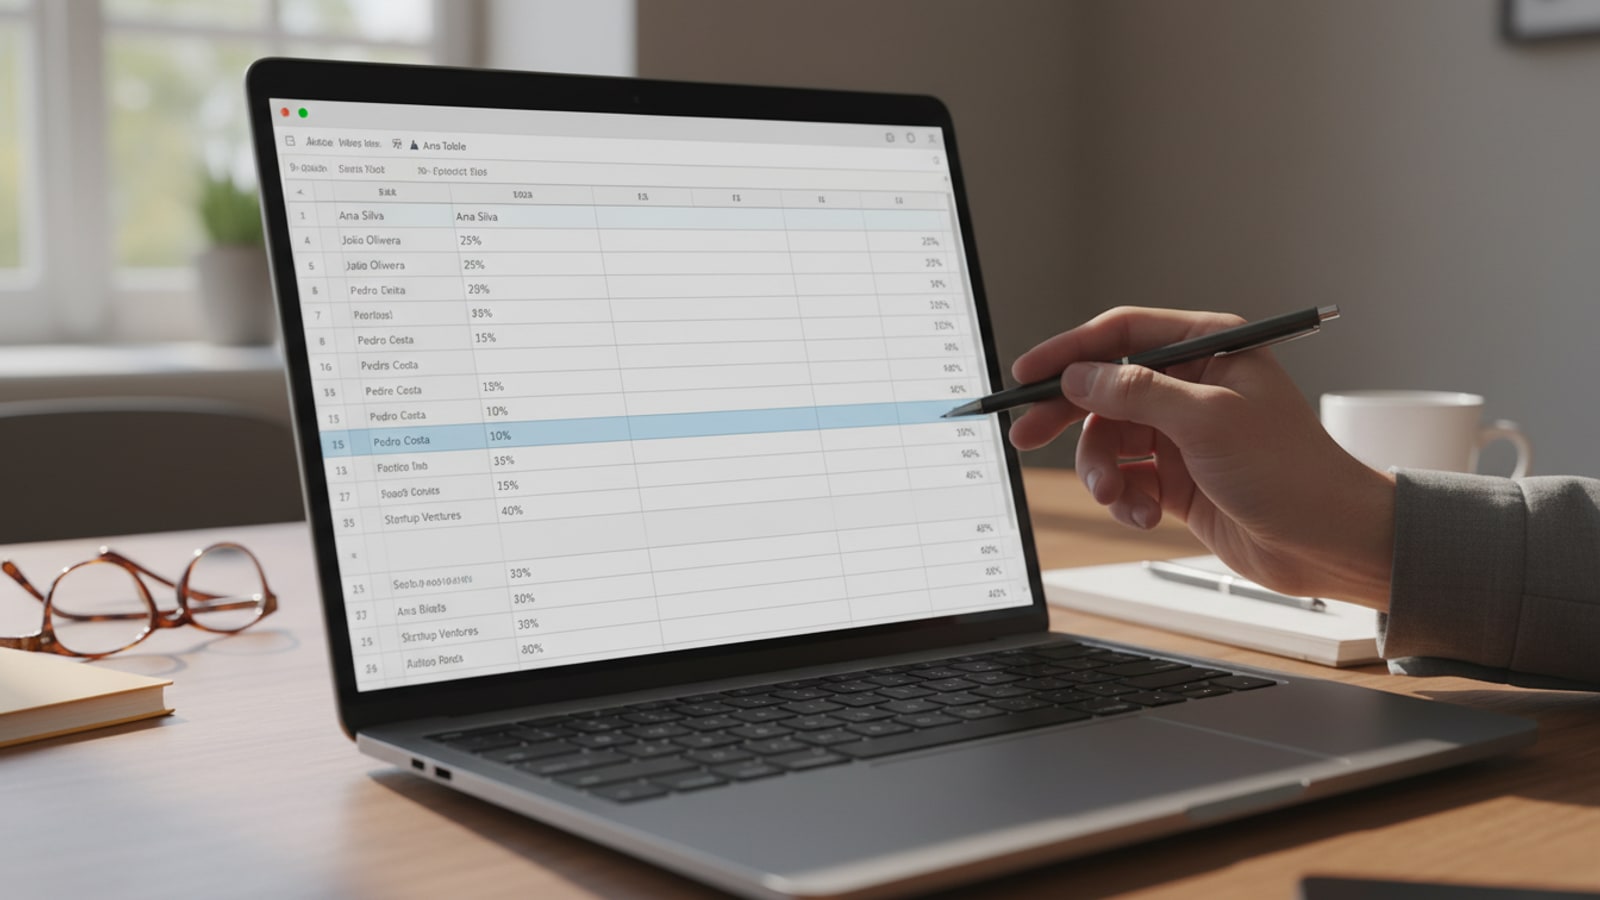
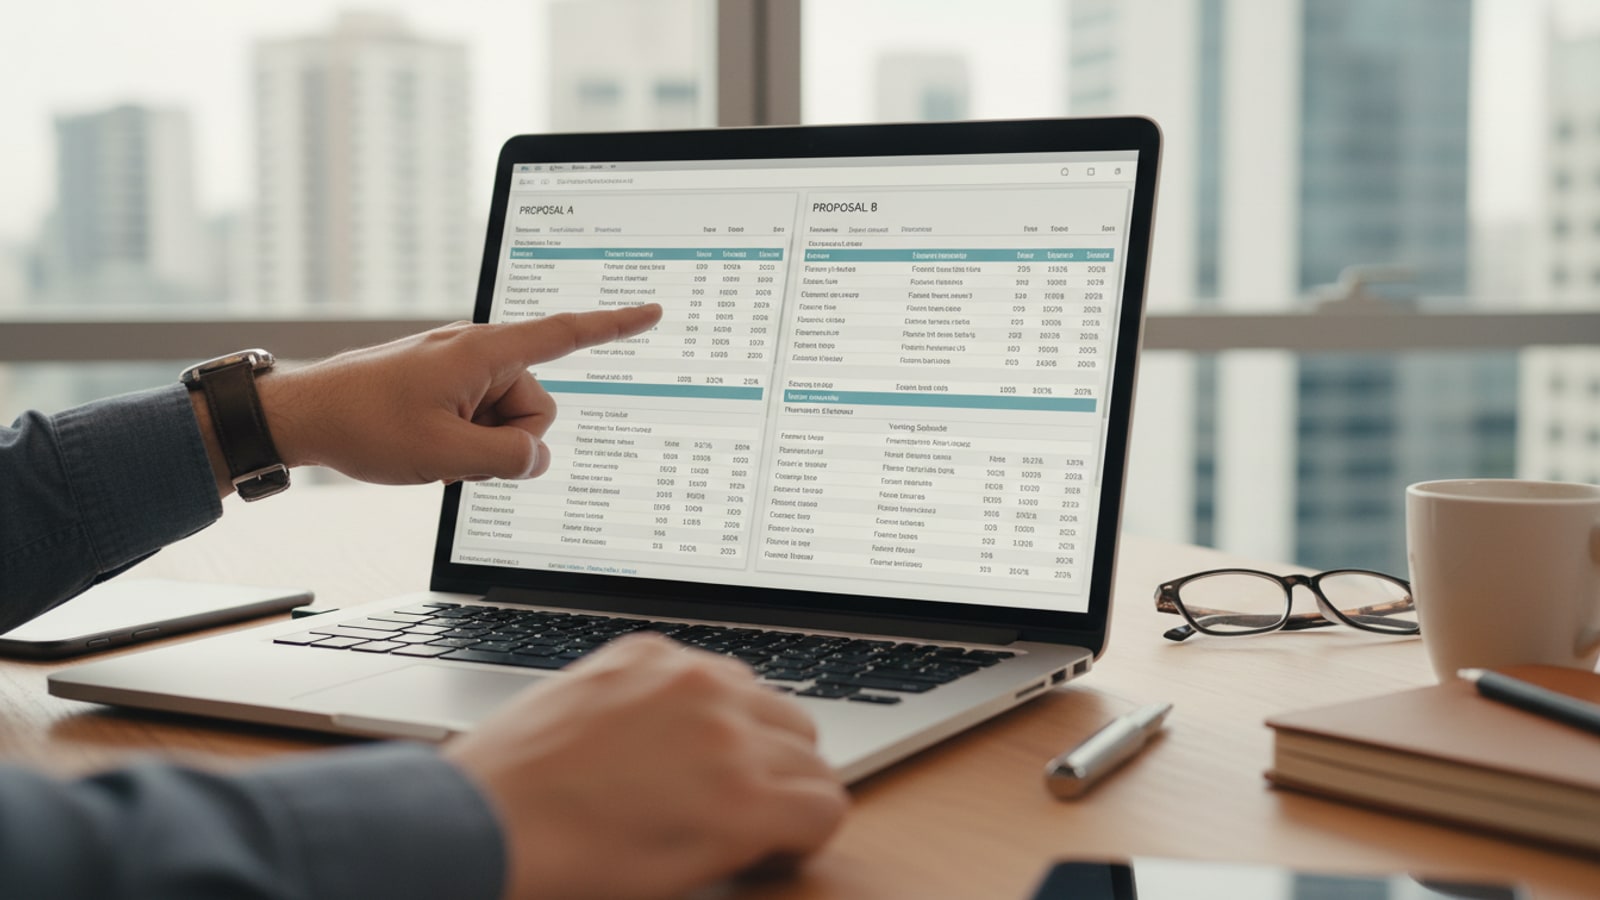
Imagine que a Proposta A atribui à empresa um valuation de R$ 20 milhões e a Proposta B, de R$ 16 milhões. Pelo mesmo valor investido, a Proposta A dilui menos os fundadores. Parece vantajosa.
Mas a Proposta A inclui uma cláusula de aprovação do fundo para decisões como contratar executivos, abrir novas linhas de produto ou aceitar outro investidor. A Proposta B, com maior diluição inicial, não impõe esse tipo de restrição operacional e ainda oferece condições mais simples de liquidação em caso de venda.
O valuation maior na Proposta A é real, mas o controle cedido também é. Dependendo do estágio da empresa e da velocidade que os fundadores precisam para executar, essa restrição pode ser mais custosa do que a diluição extra.
Governança: quem decide o quê e quando
As cláusulas de governança definem os limites do poder dos fundadores após o aporte de venture capital. Algumas são padrão e razoáveis, como a exigência de aprovação do conselho para endividamentos acima de determinado valor. Outras são restritivas e merecem atenção.
Direitos de veto sobre contratações, aprovação prévia para parcerias comerciais e obrigatoriedade de reuniões mensais com prestação de contas detalhada são exemplos de cláusulas que aumentam a fricção operacional. Antes de assinar, vale mapear quais decisões do dia a dia seriam impactadas.
Como funciona a distribuição em uma saída
A liquidation preference determina quem recebe primeiro — e quanto — quando a empresa é vendida ou encerra suas atividades. Um fundo com preferência de liquidação de 1x recebe de volta o valor investido antes que os fundadores vejam qualquer retorno. Com 2x, recebe o dobro antes da distribuição proporcional.
Essa cláusula muda completamente o cenário de uma saída. Em uma venda por valor próximo ao investimento total, os fundadores podem não receber nada. Comparar as duas propostas de venture capital sem analisar esse ponto é ignorar o que acontece no momento mais importante da jornada.
O que perguntar antes de decidir
Alguns critérios práticos para comparar propostas com mais profundidade:
- Quais decisões exigem aprovação do fundo? Quanto mais granular, maior a restrição operacional.
- Qual é a estrutura de preferência de liquidação? 1x não participante é mais favorável ao fundador do que 2x participante.
- O fundo tem direito de pro-rata em rodadas futuras? Isso afeta a diluição nos próximos aportes.
- Quais são as condições de drag-along? Essa cláusula pode obrigar os fundadores a vender mesmo sem concordar com o preço.
- Qual é o histórico do fundo com empresas do portfólio? A relação pós-aporte importa tanto quanto as condições financeiras.
O que João Kepler observa sobre decisões de longo prazo
Comparar propostas de venture capital exige uma leitura que vai além da planilha. Os termos que parecem técnicos e secundários são, na prática, os que definem o quanto os fundadores ainda controlam o próprio negócio anos depois do aporte.
João Kepler desenvolve conteúdos sobre estruturação de negócios, construção de valor e decisões estratégicas para empresários que querem crescer com clareza. Acesse o site de João Kepler para explorar os recursos disponíveis e acompanhe também o Instagram para conteúdos frequentes sobre empreendedorismo e estratégia.
Perguntas frequentes
Estou buscando captar recursos para uma ideia ou startup. Por onde começo?
Antes de buscar um fundo de venture capital, estruture o básico: modelo de negócio documentado, projeções financeiras consistentes e clareza sobre o problema que resolve. Fundos investem em teses, não apenas em ideias. Um MVP validado, mesmo que simples, aumenta significativamente a receptividade.
Onde encontro dados sobre rodadas e valuations em setores como IA, Fintech ou Agro?
Organizações como a Associação Brasileira de Private Equity e Venture Capital (ABVCAP) e plataformas especializadas em dados de startups publicam relatórios periódicos com informações setoriais. Relatórios de aceleradoras e fundos com presença pública também são fontes relevantes para benchmarks de valuation por setor.
Como funcionam os fundos de venture capital no Brasil?
No Brasil, os fundos de venture capital operam predominantemente sob a estrutura de Fundos de Investimento em Participações (FIP), regulados pela Comissão de Valores Mobiliários (CVM). Eles captam recursos de investidores institucionais e qualificados, alocam em startups por um período determinado e buscam retorno por meio de saídas como vendas estratégicas ou IPOs.
Qual é a diferença entre venture capital e investimento-anjo?
O investimento-anjo é feito por pessoas físicas em estágios muito iniciais, geralmente com valores menores e envolvimento mais próximo do investidor com a operação. O venture capital envolve fundos institucionais, tickets maiores e estruturas contratuais mais complexas, com foco em empresas que já demonstraram alguma tração.
Um valuation mais alto é sempre melhor para o fundador?
Não necessariamente. Um valuation elevado reduz a diluição imediata, mas pode vir acompanhado de cláusulas restritivas de governança, preferências de liquidação desfavoráveis ou direitos que limitam decisões futuras. A análise do conjunto de condições é mais importante do que o número isolado.
Converse com o Concierge do João Kepler
Palestras, mentorias, investimentos e conteúdos para o seu momento.